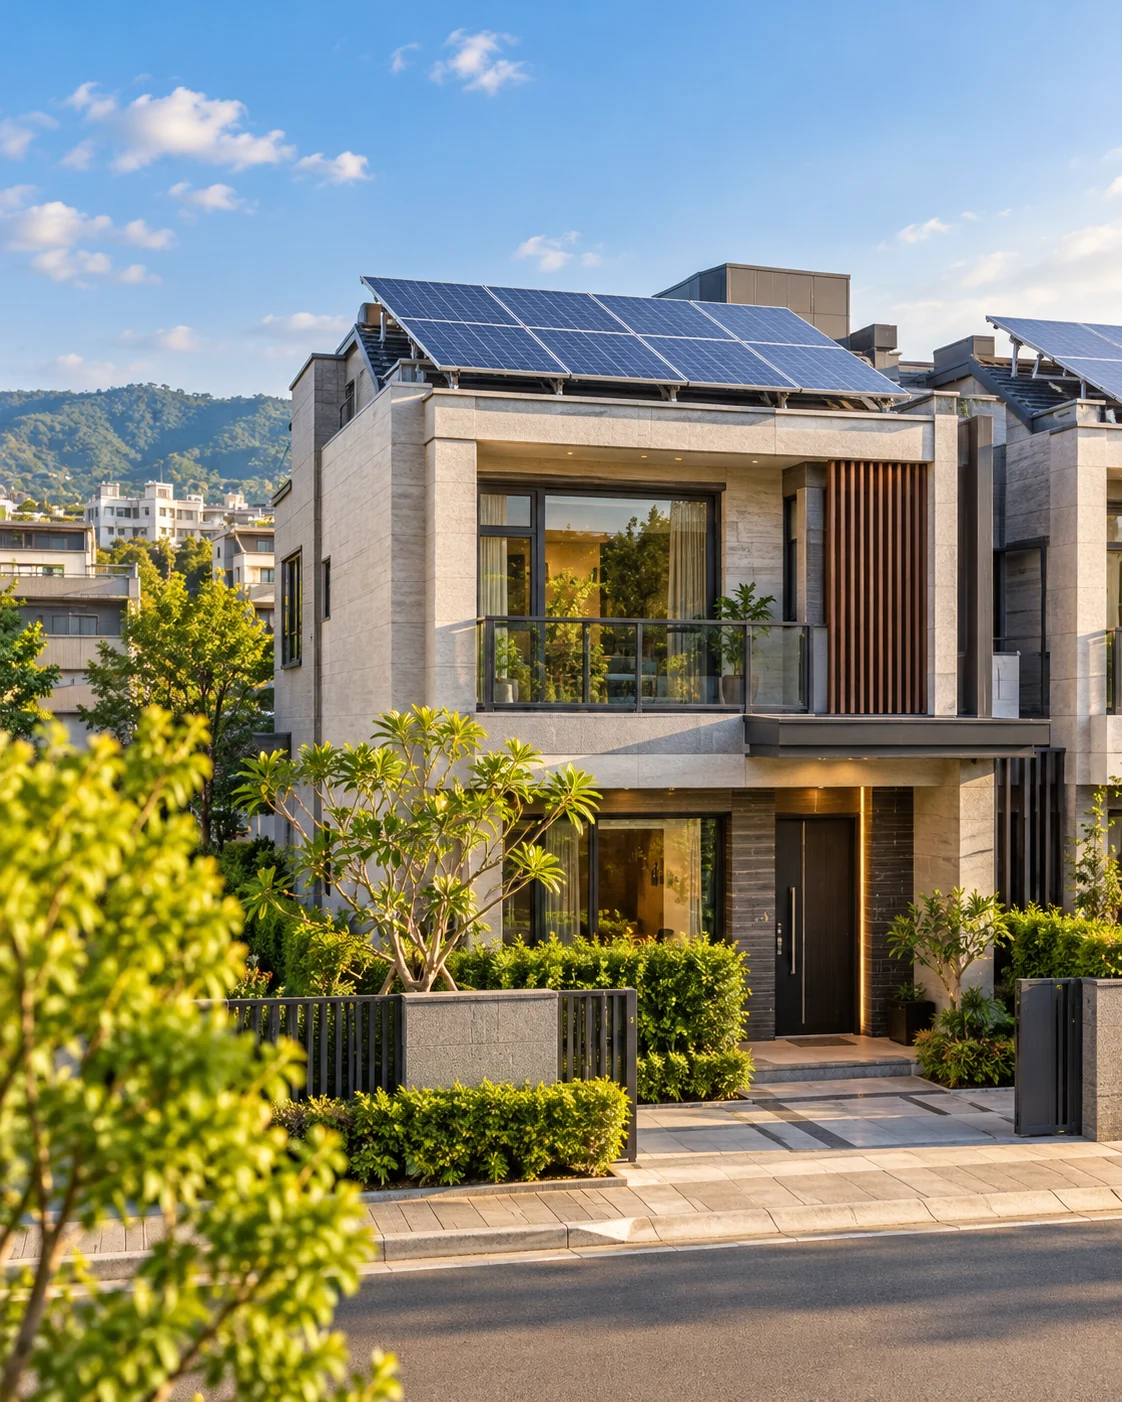
先講結論:未改變內部用途,可保留 2‰ 資格
雲林縣稅務局 2026 年 10 月 19 日說明:原已核准自用住宅用地稅率的透天厝,將屋頂出租供設置基地臺或太陽能板,只要不涉及變更房屋內部使用情形,仍可依財政部審核原則續按自用住宅用地稅率課徵。
為什麼收租金還能適用?
土地稅法第 9、17 條原則要求本人、配偶或直系親屬設籍、且未出租或營業。財政部審核原則對外牆廣告、屋頂廣告鐵架收租有特殊認定;住宅屋頂太陽能板或基地臺可比照,因此不會僅因屋頂租金而當然喪失優惠。
2‰ 與 10‰ 差多少?
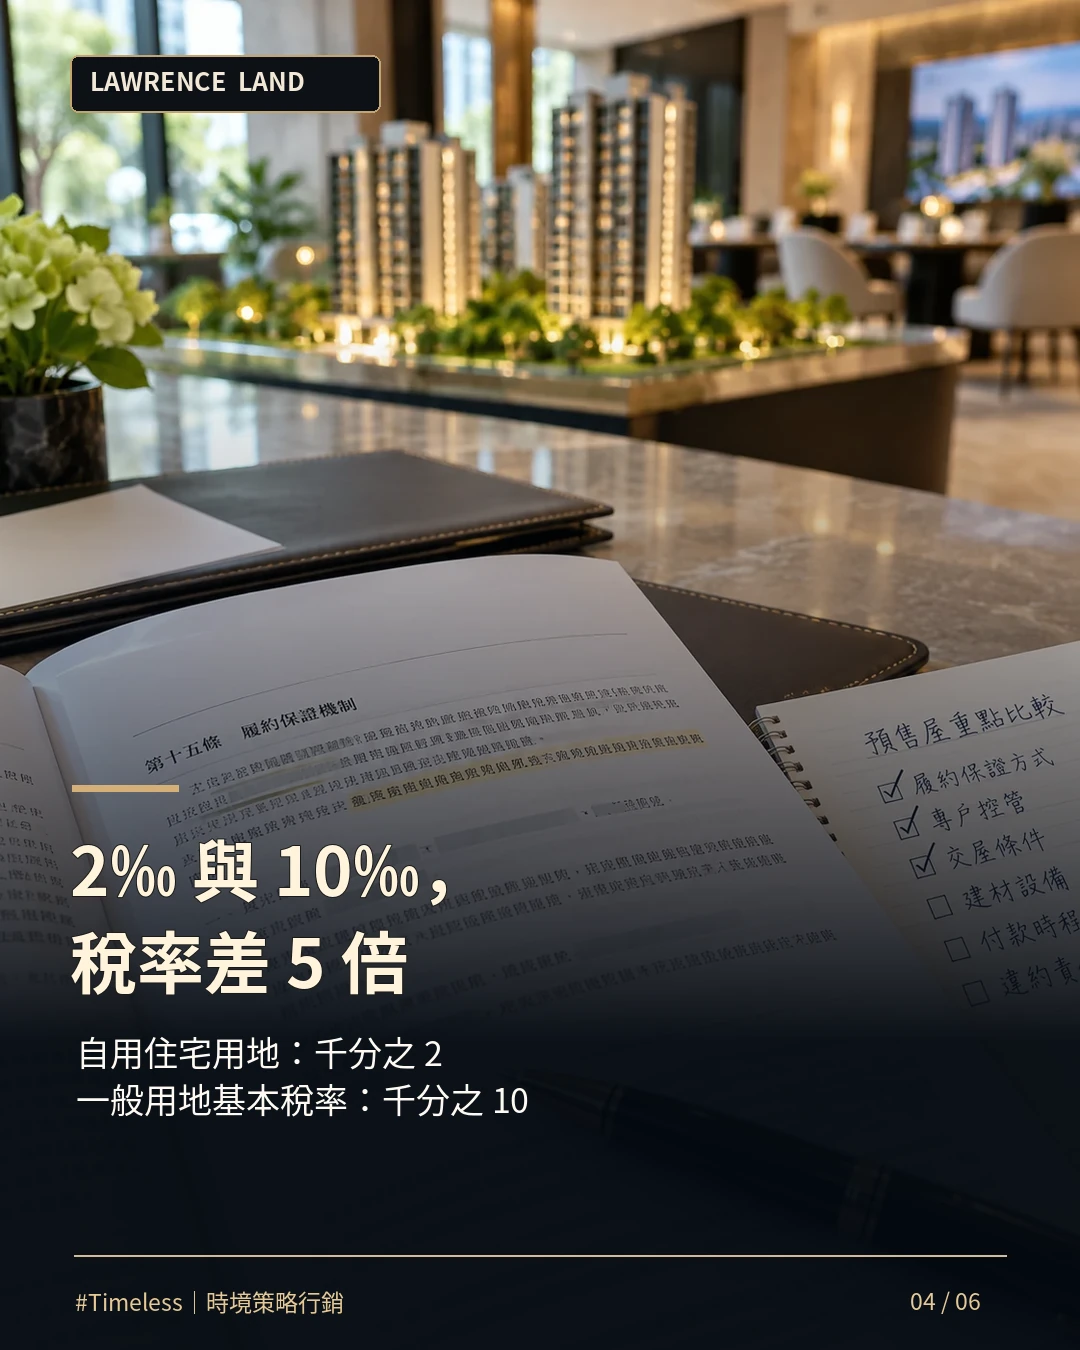
自用住宅用地稅率為千分之 2;一般用地的基本稅率是千分之 10,兩者基本稅率比為 1 比 5。一般用地還有累進稅率,不應將所有土地都當成固定千分之 10。
房屋稅另看實際增建構造
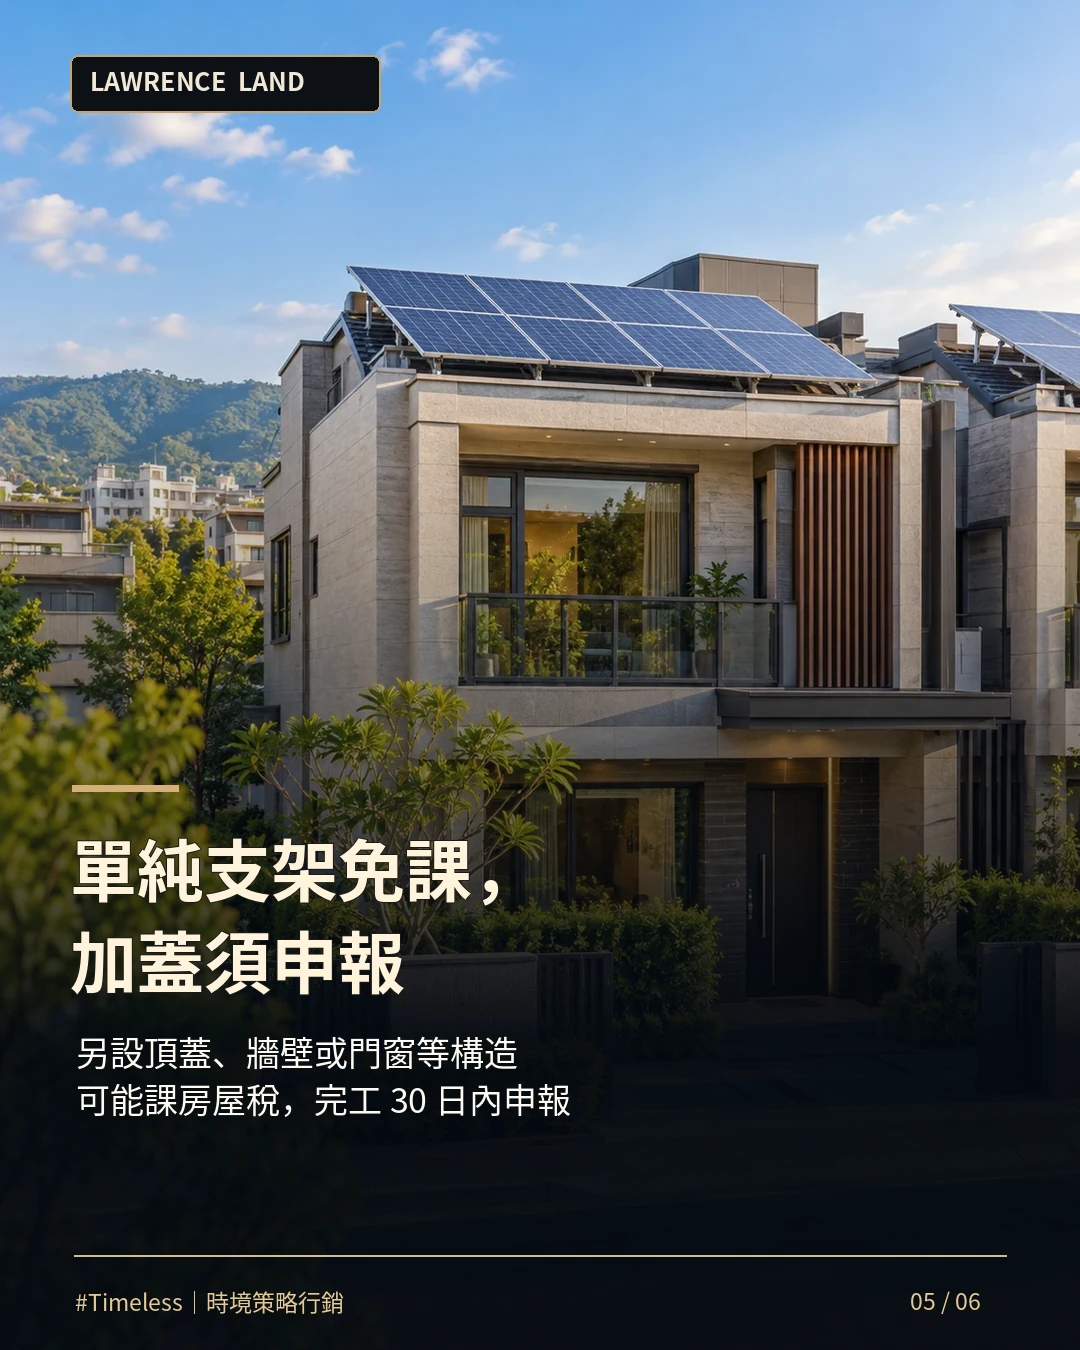
只以支柱直接支撐太陽光電板,未在上下另鋪頂蓋且無門窗、牆壁或其他設備,依財政部令釋一般不屬於房屋稅課徵範圍;如果另建頂蓋、牆壁等空間,可能構成應稅增建,依法應於完成後 30 日內向地方稅捐機關申報。
出租屋頂與自行售電不是同一件事
屋主單純出租屋頂收取租金,和自己持有發電設備把電售予台電,可能涉及不同所得、營業稅與登記義務。簽約前確認設備所有人、發電收入歸屬、租金、維修責任、保險與拆除復原條款;稅務請主管機關個案認定。
屋頂太陽能|6 張照片式重點輪播
圖卡為 AI 情境影像,實際租約稅務仍以主管機關個案認定為準。
資料來源與適用界線
資料整理日期:2026 年 10 月 22 日。地主案例是改編示意;法律、稅務與主管機關審查均以最新正式規定及個案認定為準,不提供必然成交、變更或節稅保證。