內容說明
本篇為一般知識與示意流程,不構成法律、建築、估價、稅務或交易結果保證。
第一步:確認容積的意義
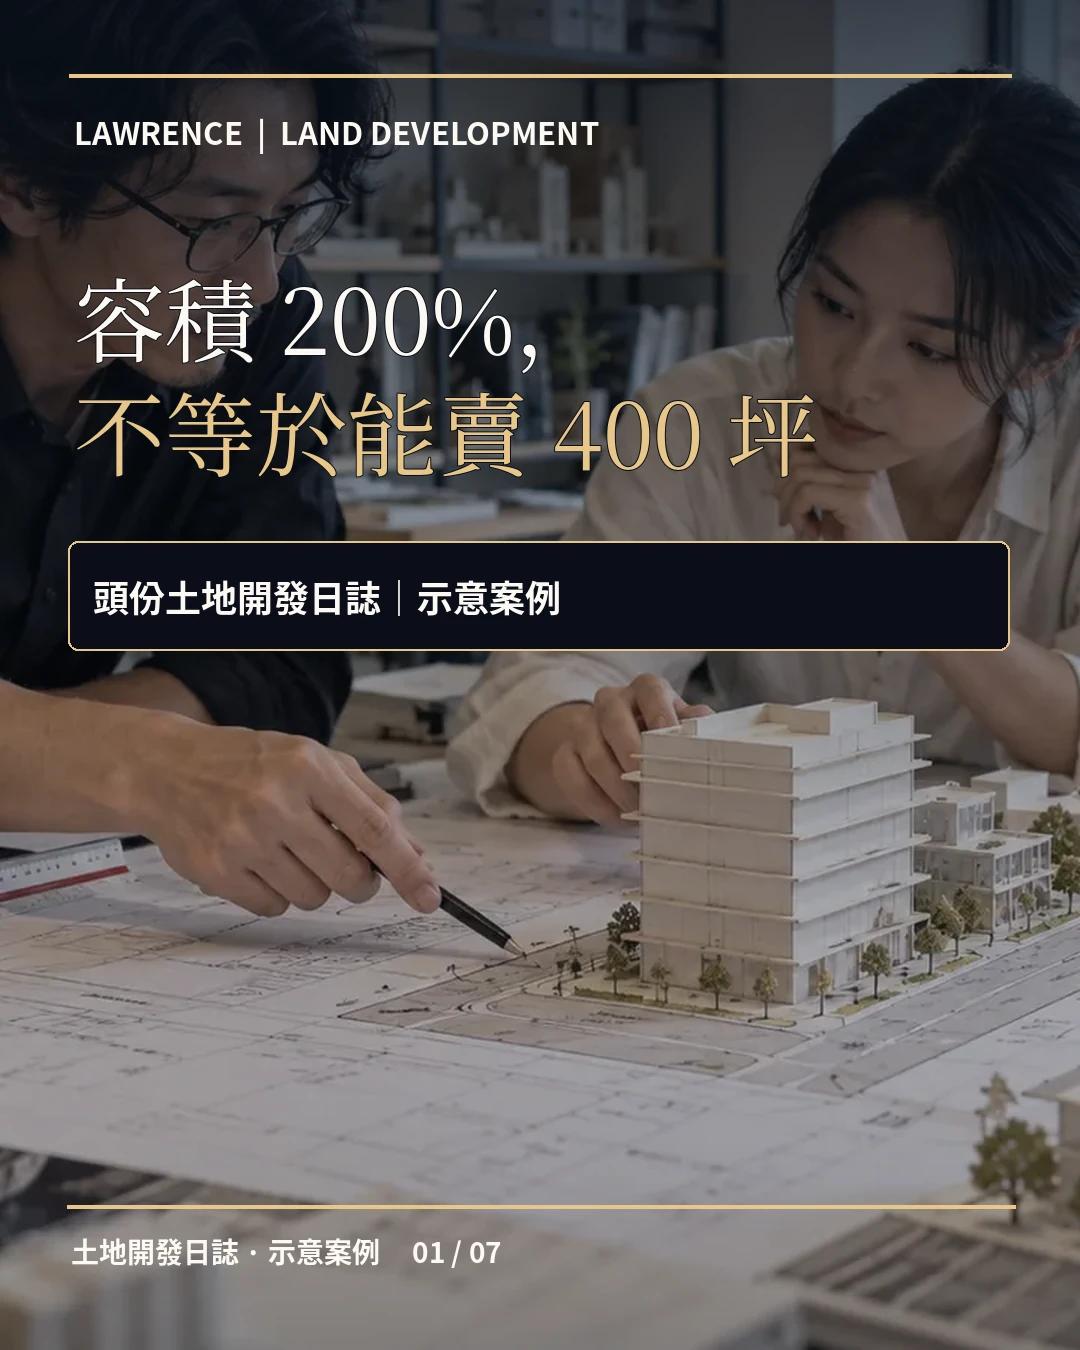
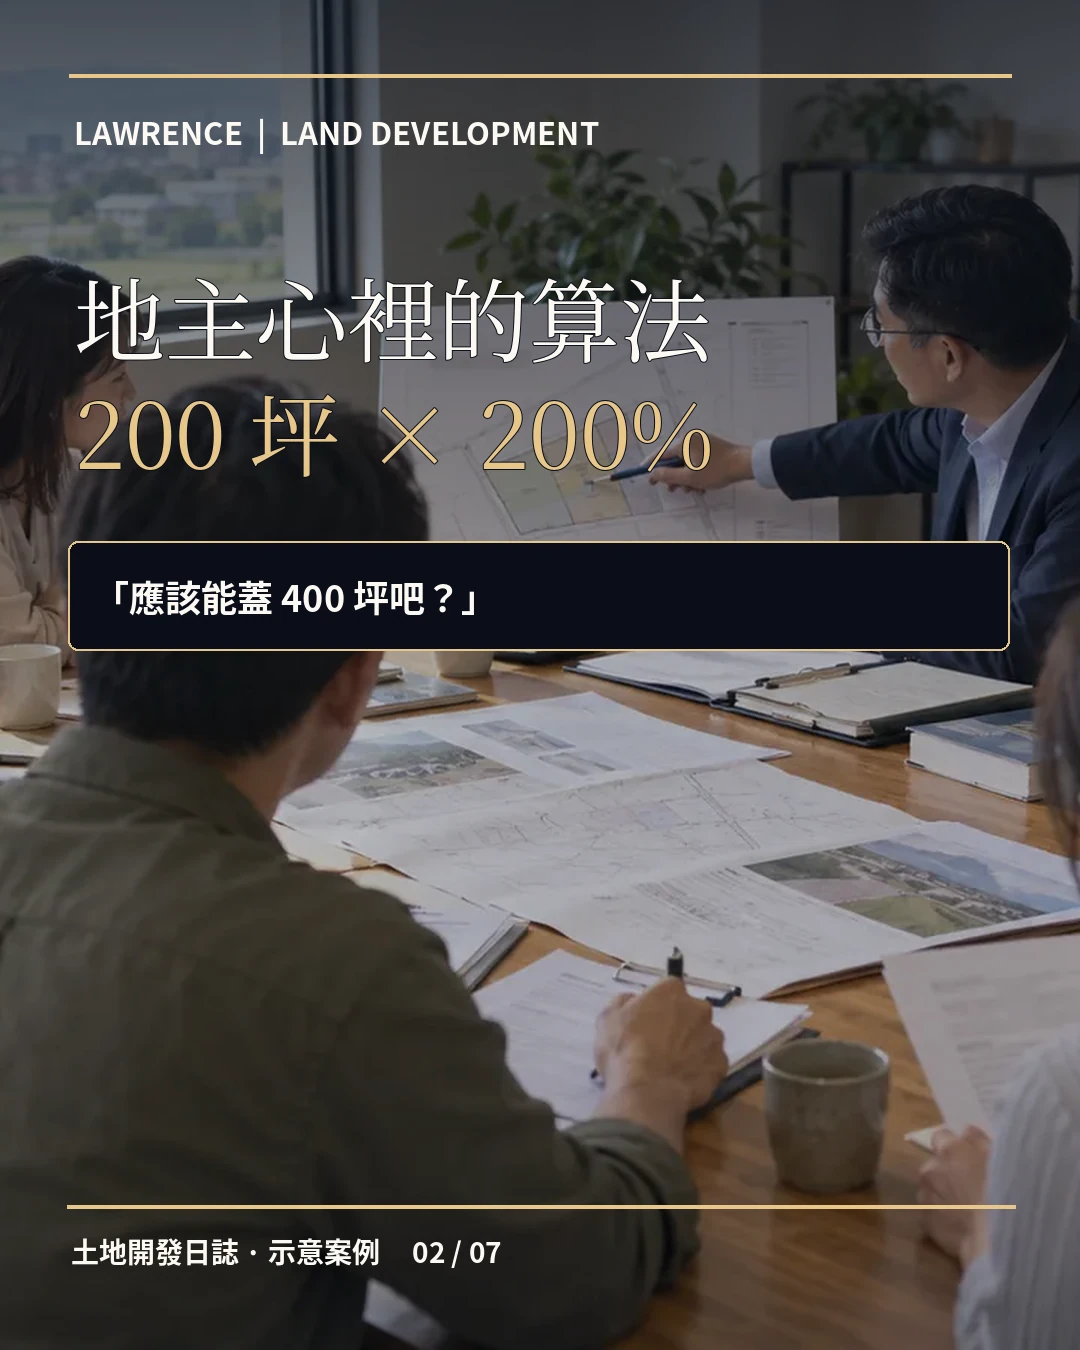
假設一宗合法建築基地200坪,且適用法定容積率200%,簡化試算容積總樓地板面積上限為400坪;若基地受其他規定限制,未必用足。此處面積與容積率均為示意,非特定頭份地號資料。
第二步:分清三種面積
「計入容積的樓地板面積」是法規計算基礎;「建築物總樓地板面積」可能因依法不計入容積的項目而不同;「可銷售坪數」還涉及專有部分、共有部分及停車位等計價規則。三個數字不能直接畫等號。
第三步:不計容積的項目仍有成本
陽臺、梯廳、機電或停車空間是否得排除容積,須依建築技術規則第161、162條與個案配置逐項判定,不能一概視為不計容積;即使得排除,營造、設計及維護成本依舊存在。
第四步:退縮、停車與高度可能用不滿容積
建築線、道路寬度、退縮、消防、採光、樓高、結構與停車位配置,都可能影響建築師的可建量體;法定容積不保證一定可用滿。
第五步:建商如何回推土地價值
建商會以合理的產品規劃、可售面積、可能銷售單價及去化速度估計收入,再扣除營建、融資、銷管、稅費、風險與利潤目標,才形成能承擔的土地成本。這需要建築師與開發商個案試算,非固定公式。
七張照片輪播|土地開發日誌
以下照片式圖卡示範從地主直覺到開發量體的判讀程序;所有數字僅供說明,圖片為 AI 攝影風格情境,非特定現場。
官方資料與查核時間
整理日期:2026年10月18日。請依最新法規、正式公告及個案資料進行判讀。