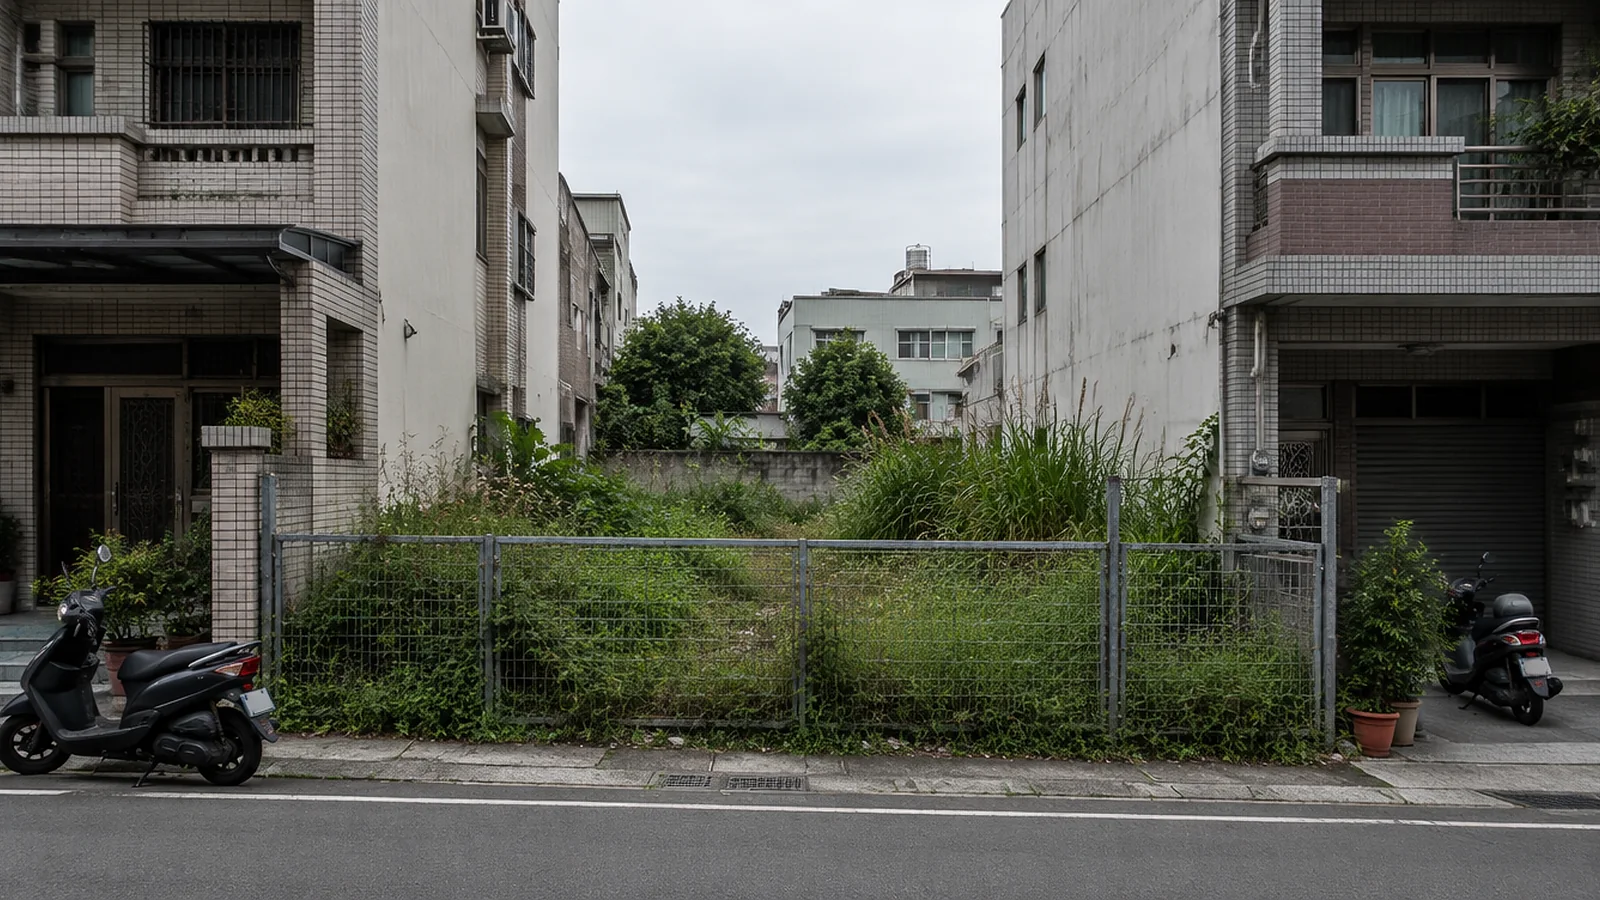
空地稅不是每一塊閒置土地都要繳。土地符合空地定義、再由直轄市或縣市政府核定應徵後,才可能按地價稅基本稅額加徵二至五倍。
不是土地空著就直接加稅
《土地稅法》第11條將空地定義為具備道路、排水、電力以及符合條件的自來水設施,仍未依法建築使用的建築用地;或雖建築使用、但建築改良物價值不及基地申報地價10%且經主管機關認定應增建改建或重建者。必須同時判斷條文適用與縣市認定。
第21條的「加徵二至五倍」
經政府核定應徵空地稅的土地,依第21條按該宗土地應納地價稅基本稅額加徵二至五倍空地稅。這是法定可能範圍,不是苗栗縣頭份市所有素地已經普遍開徵,更不是交易後立刻課。
地主先做三件事
確認土地目前分區、建築線與公共設施到位情況;向地方稅務機關詢問是否有核定或通知;將家族共有、繼承未辦或建商合建的整合難點提前處理。不要僅為躲避可能稅負就倉促出售。
土地開發價值與稅負一起估
在竹南、頭份持有都市計畫建地,還要一起看路寬、面寬、建蔽容積及市場吸收能力。可建並不代表立即開發最划算,土地策略需把融資、持有稅費、整合成本放進同一張表。
常見問題 FAQ
空地稅現在頭份全面開徵了嗎?
沒有足夠依據認定全面開徵;應以苗栗縣政府與地方稅務機關個案核定為準。
只蓋鐵皮屋就一定符合空地稅嗎?
不一定。需按土地稅法定義、建物價值與主管機關認定綜合判斷。
資料更新:2026 年 10 月 28 日|本文為公開資訊與在地專業解析,個案仍以主管機關、銀行及正式契約為準。