
左右滑動查看6張圖卡;下方正文提供可索引且經查核的完整文字。
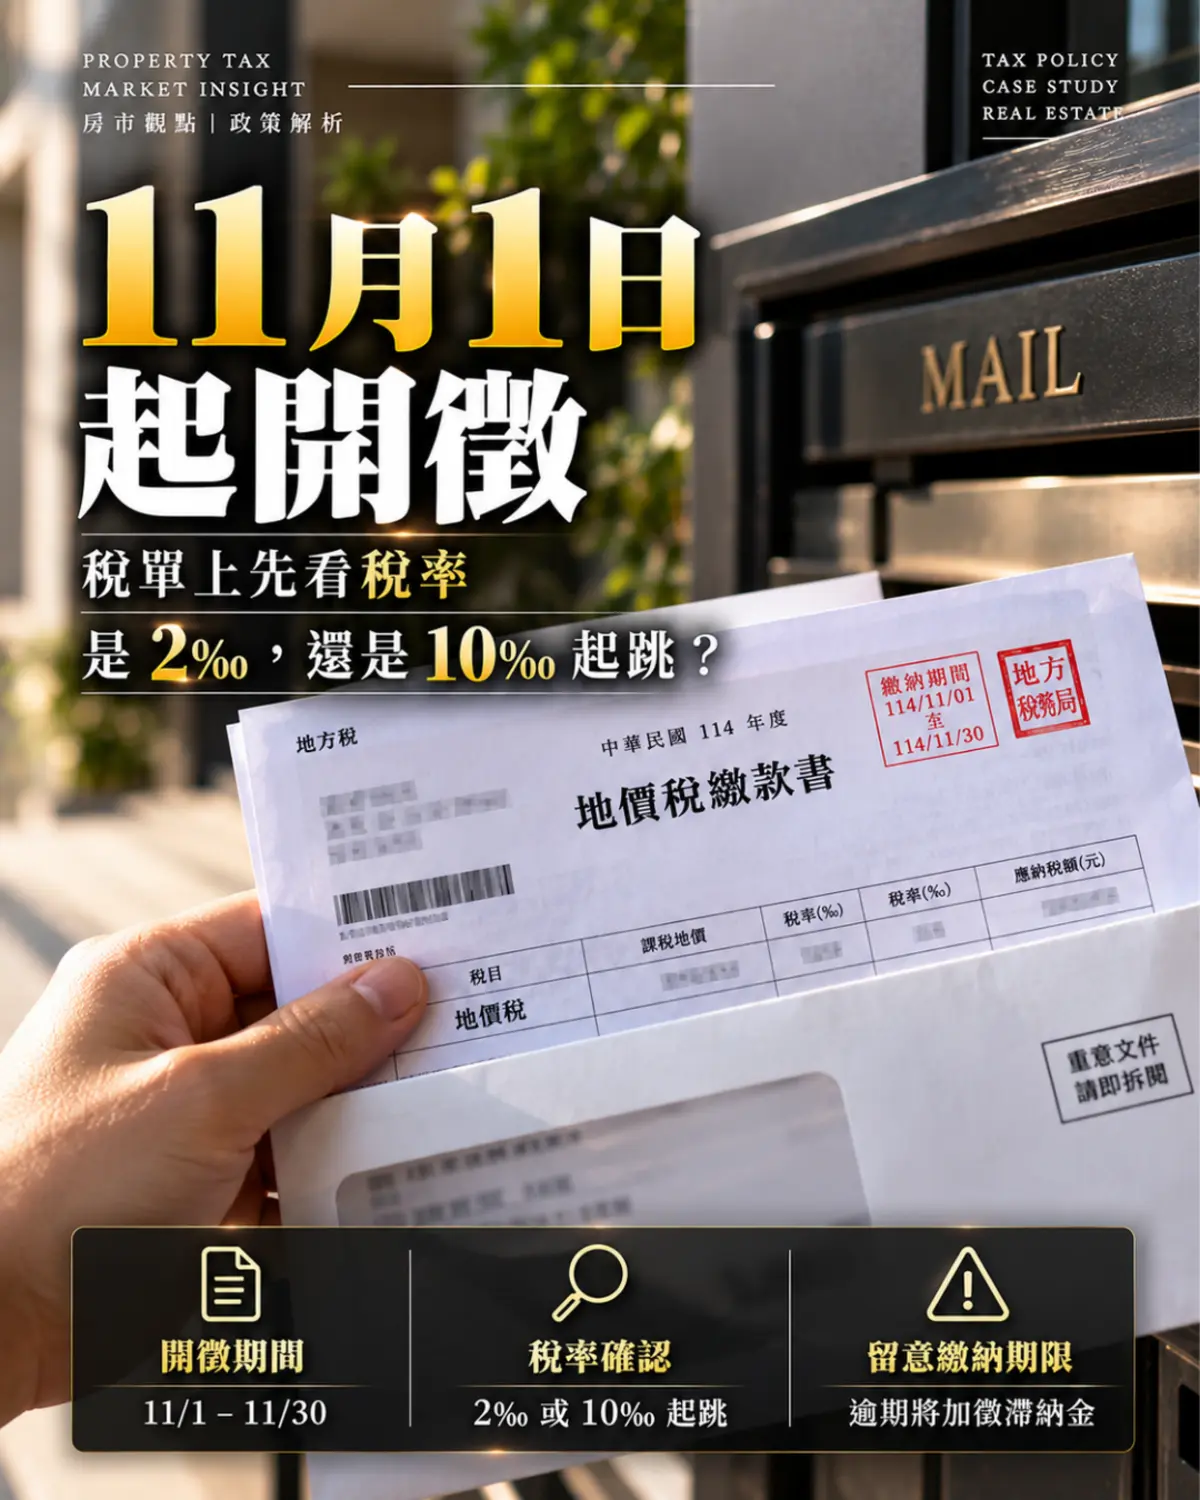
11月開徵,先看稅單上的適用稅率
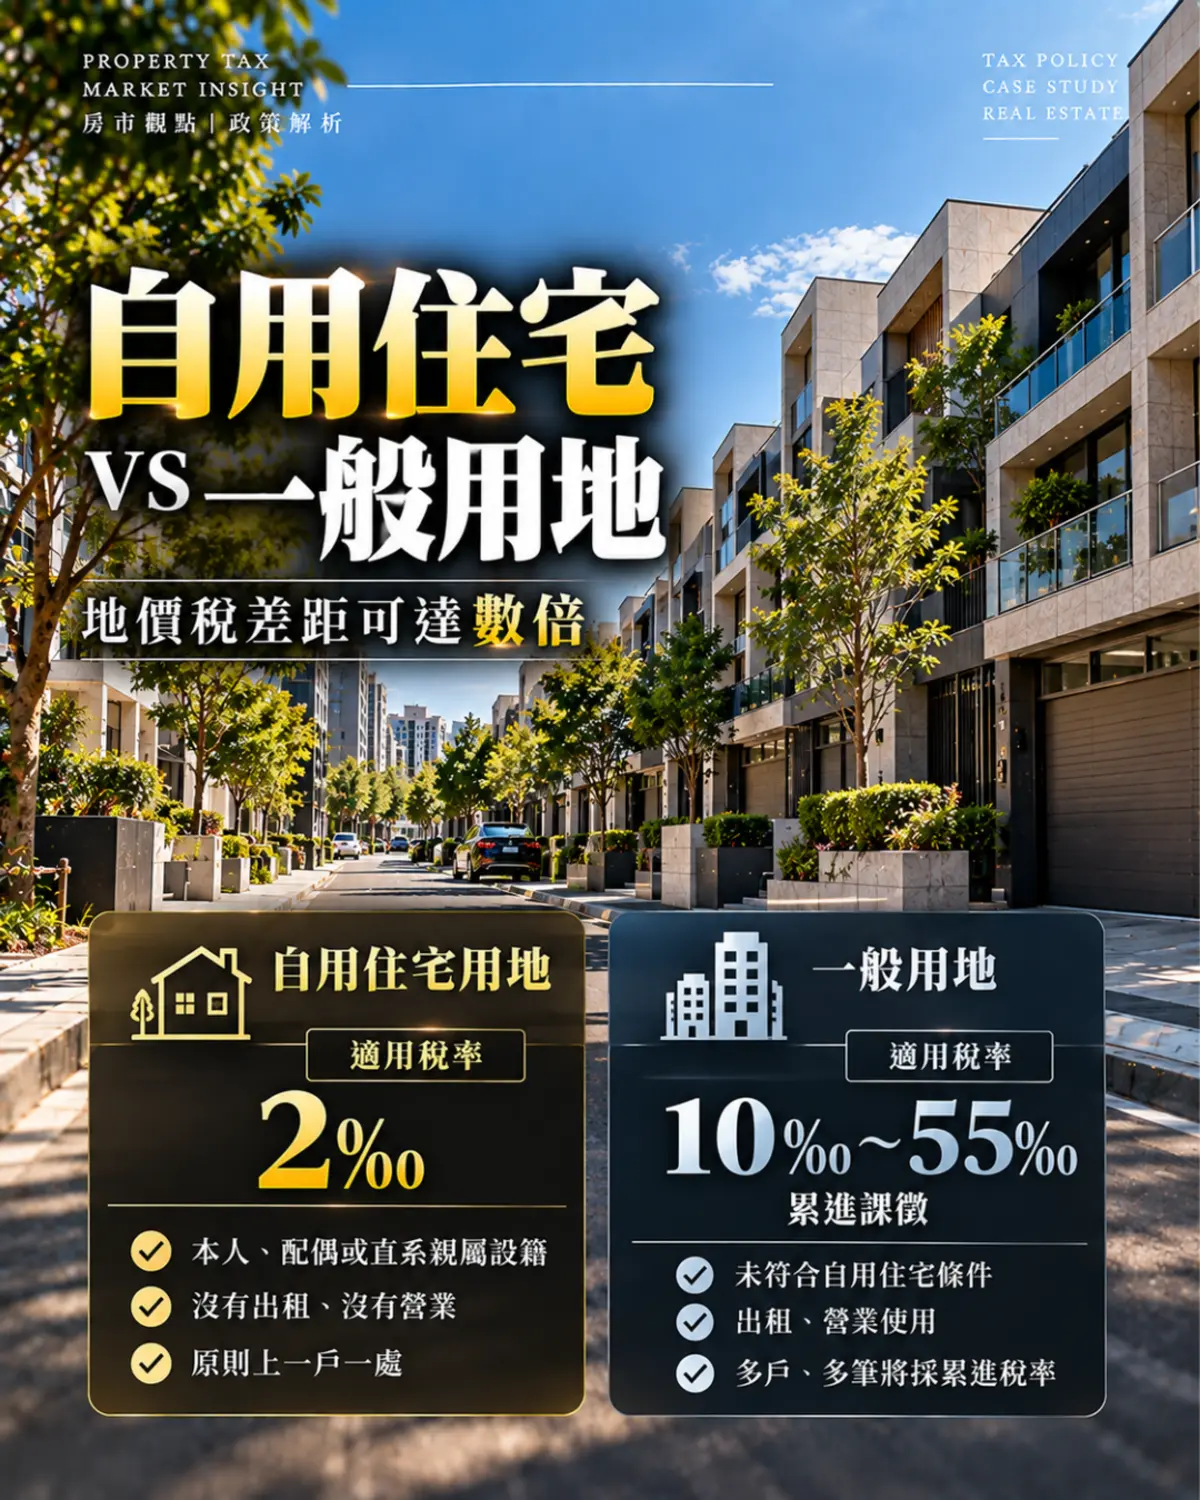
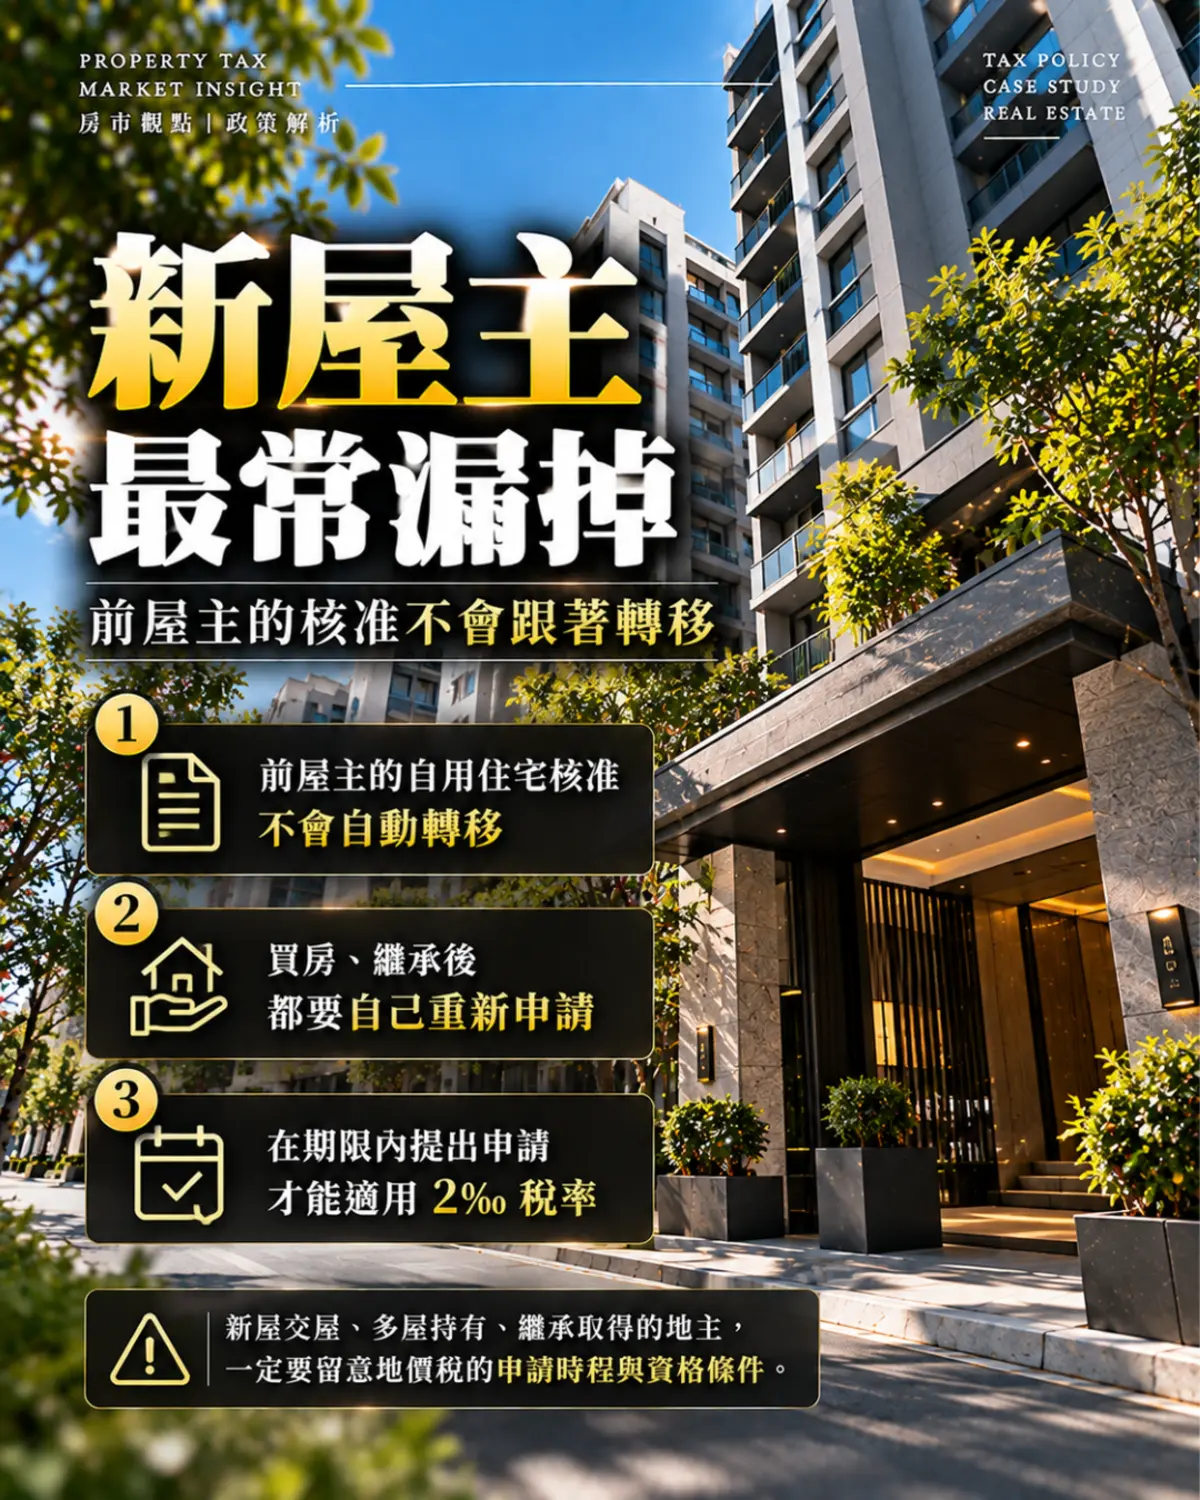
地價稅一般於每年11月開徵。符合自用住宅用地條件者適用2‰優惠稅率;一般用地依累進起點地價採10‰至55‰累進稅率。實際稅額還要看申報地價、歸戶及累進級距,不是單看土地面積。
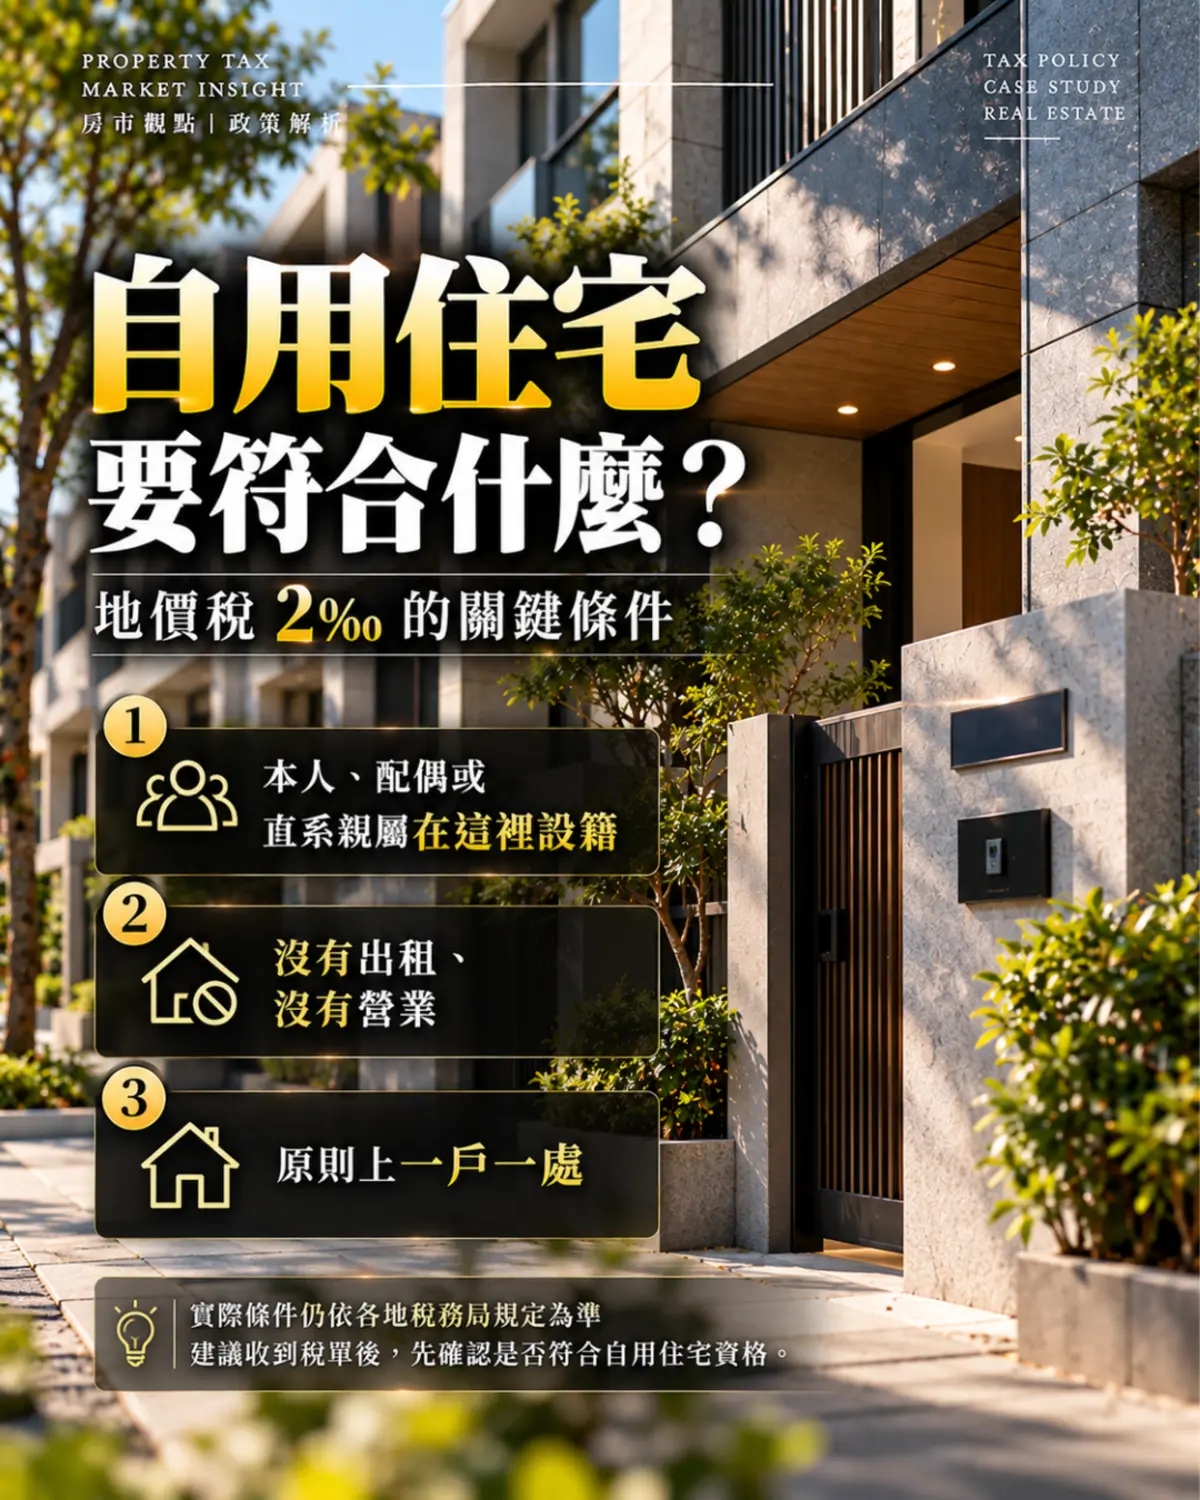
自用住宅條件不只設籍
土地所有權人本人、配偶或直系親屬應在地上房屋設籍,且土地不得出租或供營業使用;都市土地與非都市土地各有面積限制,本人與配偶及受扶養親屬的適用處數亦受限制。是否符合仍由地方稅務機關依資料認定。
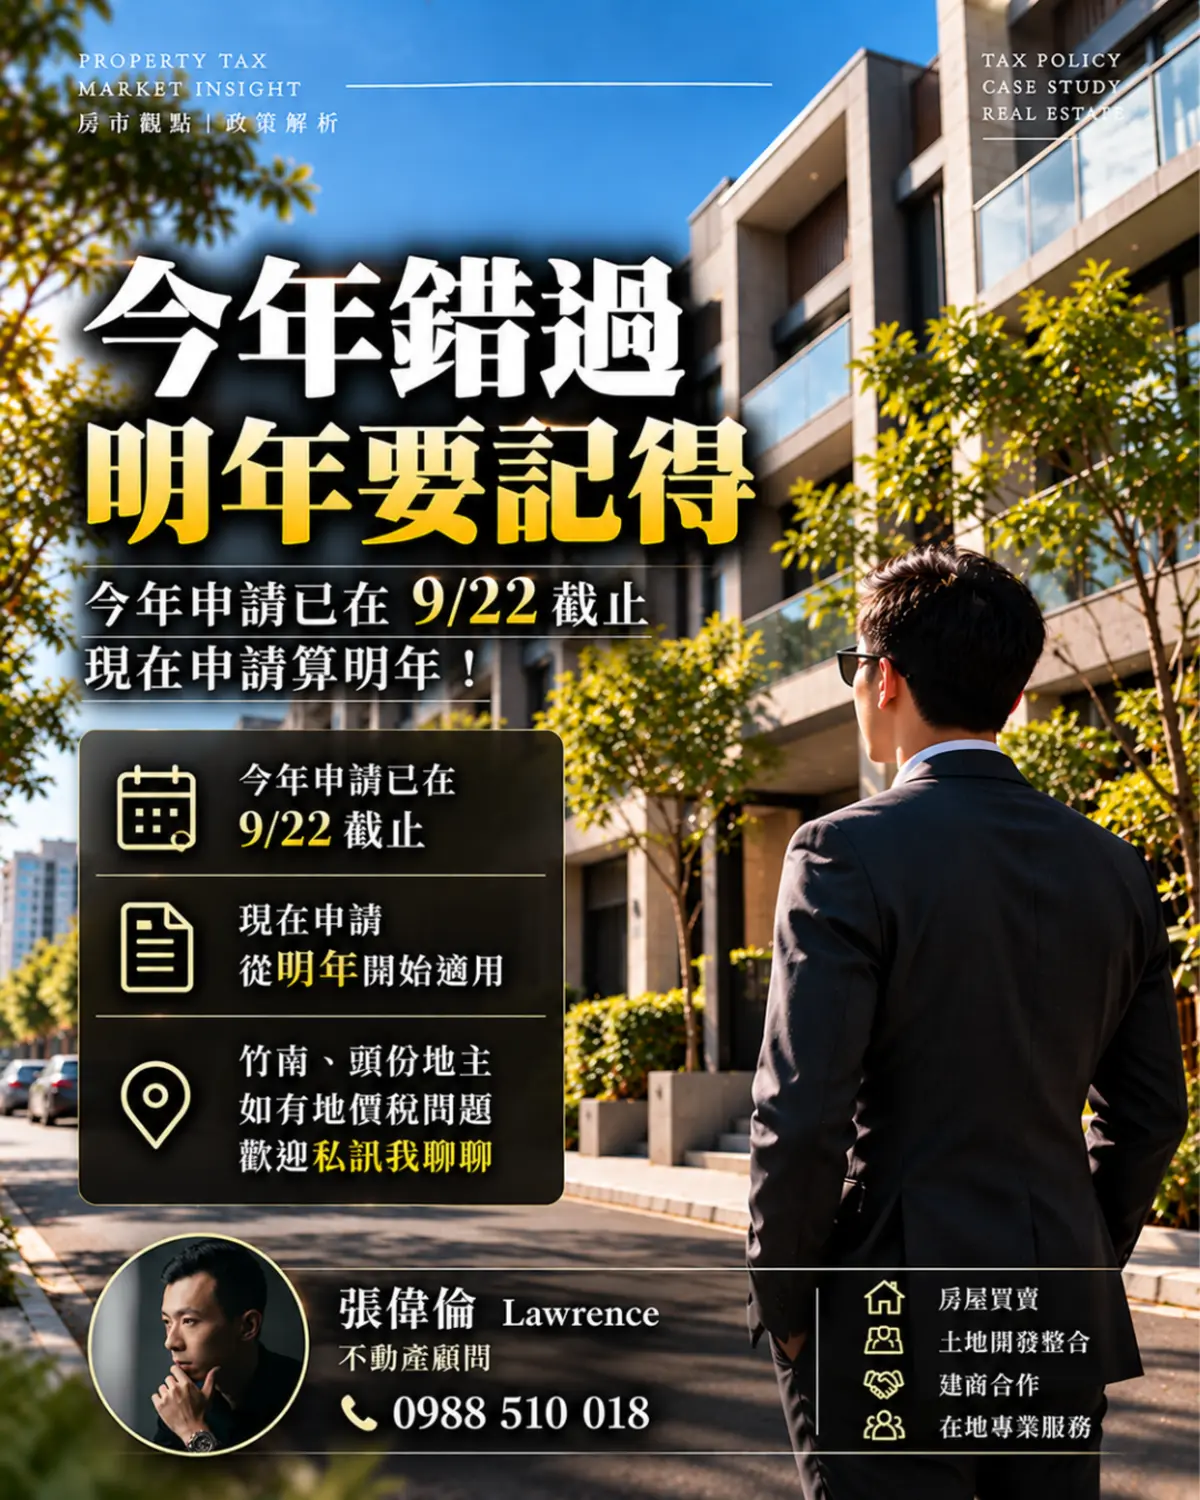
9月22日前申請,逾期次年適用
申請自用住宅用地稅率,原則上應在地價稅開徵40日前,也就是9月22日前提出;遇例假日依規定順延。逾期申請自次年開始適用。買賣、繼承或贈與後納稅義務人已變更,原核准資料不會當然延續,應主動向土地所在地地方稅務局重新確認並申請。
資料查核(2026-10-06):財政部稅務入口網|申請地價稅自用住宅用地稅率、全國法規資料庫|土地稅法。法規、稅率與個案認定請以主管機關最新公告、土地謄本、圖說與書面核定為準。