統計數字不等於每位屋主多繳一半
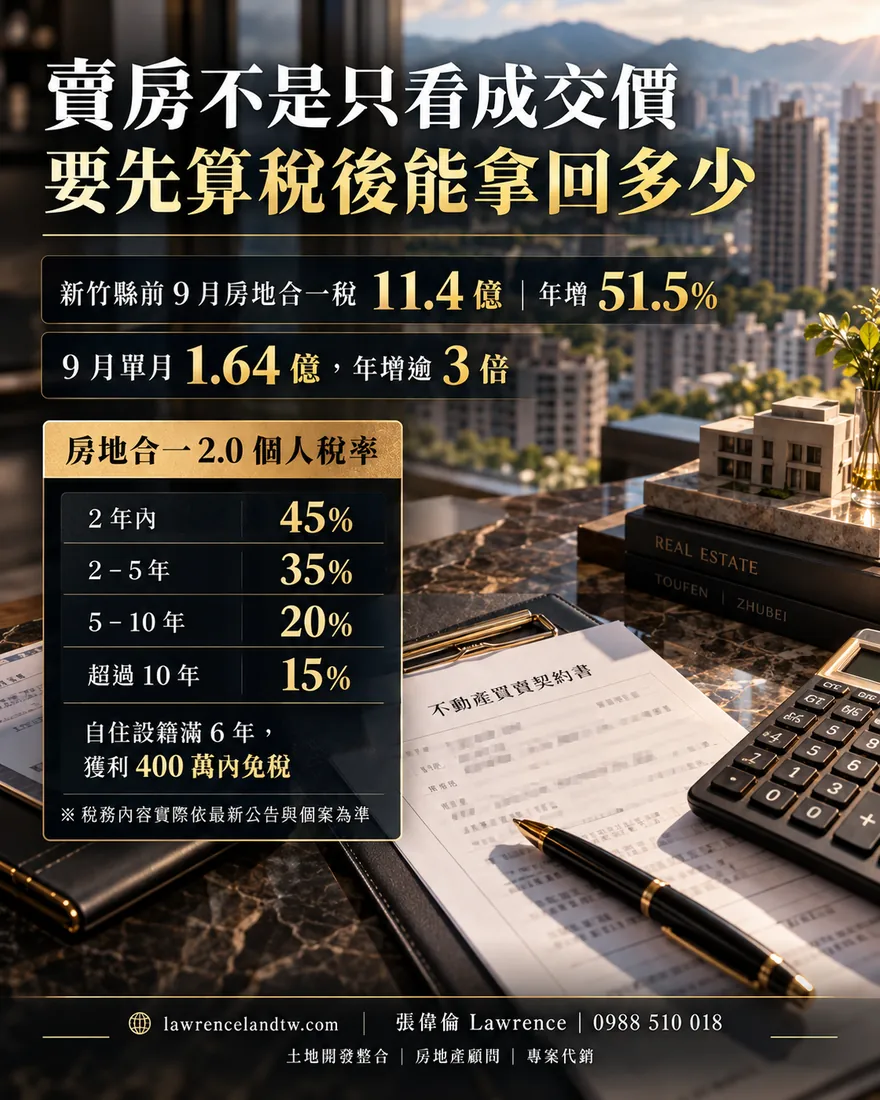
2026年1至9月全臺個人房地合一稅收約385.5億元,年減1%;新竹縣約11.4億元,年增51.5%;9月單月約1.64億元、年增323%。這是縣市稅收總額的變動,不是每位新竹屋主稅負同比增加51.5%。
房地合一2.0個人一般稅率怎麼看
| 持有期間 | 個人境內居住者一般稅率 |
|---|---|
| 2年以內 | 45% |
| 超過2年至5年以內 | 35% |
| 超過5年至10年以內 | 20% |
| 超過10年 | 15% |
上述通常是課稅所得適用稅率,不是成交總價直接乘稅率。取得日期、可扣除成本費用、土地漲價總數額及特例應依法認定。
適用自住房地優惠者,符合持有並設籍與實際居住連續滿6年、期間無出租營業、6年內未曾適用該優惠等要件,課稅所得400萬元以下可免稅、超過部分適用10%;不是僅有設籍滿6年即可免稅。
Lawrence 賣屋淨額試算順序
- 整理原購入契約、取得日期、實際成本與合理費用憑證。
- 確認可扣除項目及可否適用自住房地優惠/其他特殊規定。
- 估算房地合一稅、土地增值稅相關計算,以及代書、仲介與塗銷、房貸清償等支出。
- 用合理成交價減掉上述稅費與尚欠貸款,估算屋主可取得現金,再決定開價。
頭份、竹南、竹北及新竹市皆可按同一流程初步檢視,但最終請會同會計師、地政士或稅捐機關確認。
常見問題
新竹縣房地合一稅年增51.5%,我賣屋也會多繳51.5%嗎?
不會如此直接推論;此數字是整體稅收年增幅,個人稅額依適用稅制及個案課稅所得計算。
取得6年就一定可免400萬元嗎?
不一定;須符合自住房地之所有法定資格,且免稅標的是符合規定之課稅所得。
資料來源與內容責任
作者:張偉倫 Lawrence|資料查核:2026-10-14。本頁將公開統計、法規與作者的在地觀察分別標明;法律、稅務與買賣仍應依主管機關及個案正式文件為準。